¿Le puede pasar a tu Afore lo de Chile?
Las AFP chilenas perdieron unos 9,800 millones de dólares con contratos atados a las tasas de Estados Unidos. Las Afores pierden 110 mil millones de pesos con derivados, pero su pérdida se mueve con la bolsa. La pregunta es otra: cuánta bolsa tienen de verdad los fondos de los jóvenes.
Las AFP chilenas perdieron unos 9,800 millones de dólares este año con contratos que dependen de las tasas de interés de Estados Unidos. Las Afores mexicanas también pierden con derivados en 2026, 110 mil millones de pesos, pero su pérdida se mueve con otra cosa: la bolsa de Estados Unidos. En los datos públicos no aparece la historia chilena, y sí otra pregunta: cuánta bolsa tienen de verdad los fondos de los más jóvenes.
En septiembre, el Fondo E chileno, el más conservador de los cinco, cayó 4.92% real en un solo mes.[1] La causa fueron los swaps de tasas: contratos en los que las siete AFP recibían una tasa fija y pagaban la variable de Estados Unidos. Ganan si las tasas bajan. Subieron: el bono a 10 años del Tesoro pasó de 3.97% en febrero a 5.29% en septiembre.[2] En ese lapso las posiciones pasaron de valer 2,100 millones de dólares a favor a 7,700 millones en contra.[3] Son unos 9,800 millones de pérdida, 4.2% de un sistema que vale 235,470 millones de dólares.[1]
El regulador había puesto límites en abril, con plazo a inicios de noviembre, y las AFP que no cumplan tendrán que cerrar contratos. Cerrarlos deja fija una pérdida que ya se refleja en el valor de los fondos: si después bajan las tasas, ya no se recupera. Además, la Superintendencia abrió un procedimiento sancionatorio contra las siete.[4]
La pregunta obvia de este lado es si las Afores traen algo parecido, más aún porque el sistema mexicano de 1997 tomó como modelo el chileno de 1981.[5] La respuesta corta es que los datos públicos no muestran nada así. La larga es más interesante: las Afores sí cargan una pérdida con derivados, y lo que la mueve dice algo que no aparece en ningún folleto.
Cada pérdida deja una firma
En los estados financieros, una pérdida con swaps de tasas y una con futuros de bolsa se ven igual: un número en rojo. Para saber de qué es, hay que ver con qué se mueve. A eso le llamamos aquí su firma. La de Chile es clara: la pérdida crecía cuando subía la tasa de Estados Unidos.
Lo que traen las Afores
Las diez Siefores generacionales administraban 8.7 billones de pesos al cierre de septiembre. En lo que va del año, su resultado con derivados es una pérdida de 110,299 millones de pesos, 1.26% del activo.[6] Es menos de una tercera parte del golpe chileno en proporción, pero no es poca cosa.
Lo primero que llama la atención es dónde está. En Chile, el golpe cayó sobre todo en los fondos conservadores, el D y el E.[1] En México está del otro lado.
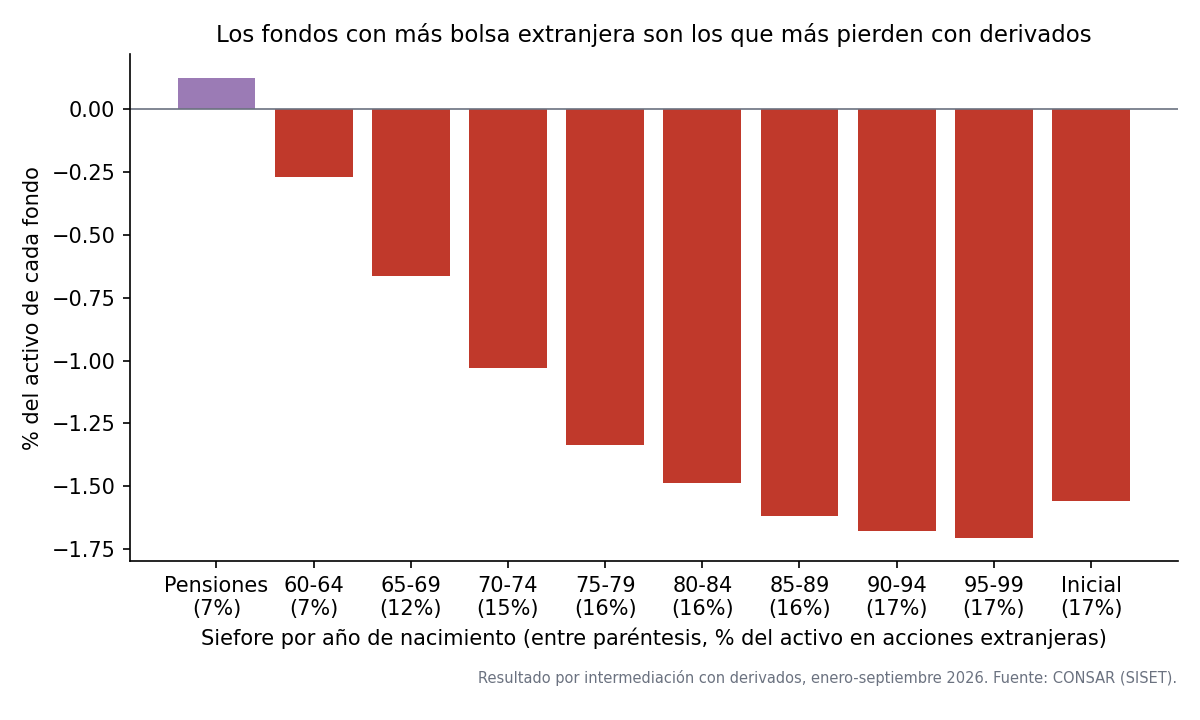
La Siefore de los que ya se retiran va ganando con derivados en el año. La pérdida crece conforme baja la edad de los afiliados, y llega a entre 1.3% y 1.7% del activo en los fondos de quienes nacieron de 1975 en adelante.[6] Son, al mismo tiempo, los fondos con más acciones extranjeras: 16% o 17% de su activo, contra 7% en el de los que se retiran.[7]
La firma chilena no aparece
Si las Afores tuvieran los swaps chilenos, septiembre las habría castigado. Ese mes la tasa a 10 años de Estados Unidos subió 54 puntos base, de 4.75% a 5.29%, la del bono mexicano a 10 años también subió, de 9.16% a 9.35% entre las subastas de agosto y septiembre, y la bolsa de Estados Unidos casi no se movió.[2][8][12] Fue el mes en que el Fondo E se desplomó. Las Siefores generacionales ganaron 11,700 millones de pesos con derivados: su pérdida acumulada pasó de 122,011 a 110,299 millones.[6]
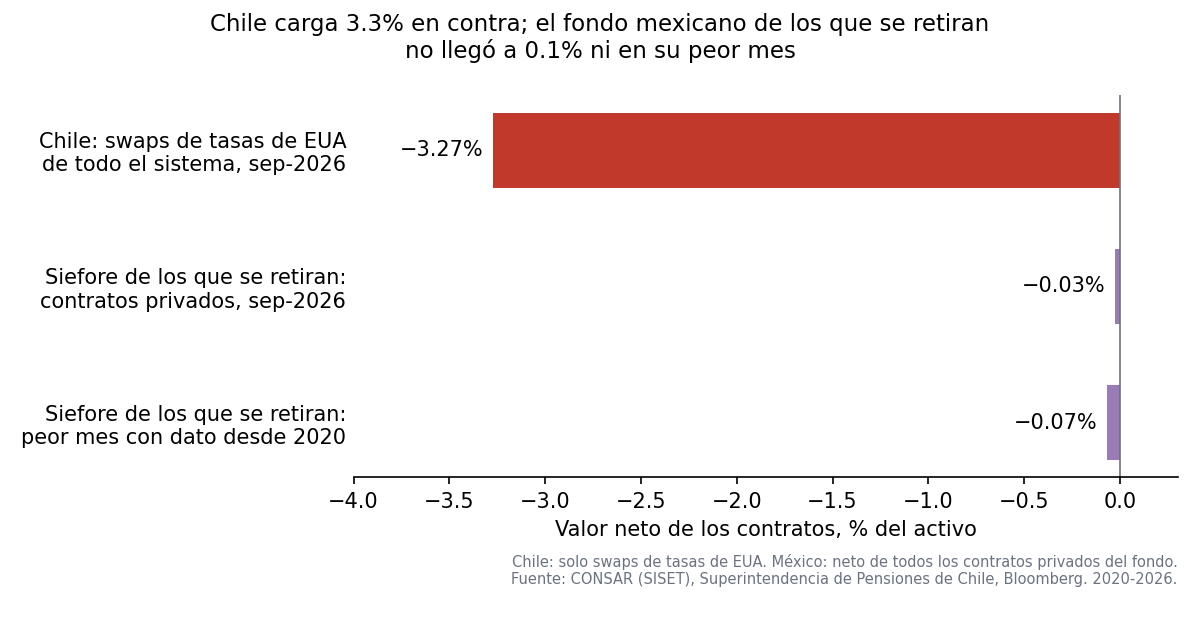
Los contratos privados, que es donde viven los swaps, se pueden revisar fondo por fondo. En el de los que se retiran, el equivalente mexicano de los fondos conservadores chilenos, su valor neto nunca bajó de −0.07% del activo en los meses con dato desde 2020.[6] La posición chilena, medida también a valor de mercado, vale −3.3% de su sistema. Un swap recién pactado vale cero, pero uno de ese tamaño pactado antes de febrero ya estaría hundido tras 132 puntos base de alza.
En las diez generacionales juntas, el valor de esos contratos sí bajó en septiembre: de +0.28% a −0.02% del activo, unos 26 mil millones de pesos.[6] Pero ese mes el peso se depreció 6.2% frente al dólar y el resultado total con derivados fue ganancia.[6][13] Con los datos públicos no se puede saber si esa baja fue la valuación de coberturas cambiarias o contratos que vencieron y se cobraron.
La firma de las Afores es la bolsa
Para encontrar qué mueve la pérdida de los fondos jóvenes, hay que ponerla junto a lo que se movió cada mes. Hicimos la prueba con las tres Siefores que más pierden en pesos, las de quienes nacieron entre 1975 y 1989. En las tres, el resultado mensual con derivados va en contra del índice S&P 500 casi como si fuera su reflejo: en 34 meses, la correlación va de −0.92 a −0.95. Una vez que se toma en cuenta la bolsa, el tipo de cambio casi no agrega nada. Las tasas mexicanas apuntan al signo chileno, pero su efecto es pequeño: cada 100 puntos base de alza costarían entre 0.1% y 0.2% del activo, y con los meses disponibles no se distingue de cero. Las de Estados Unidos pesan al revés que en Chile: los fondos ganan un poco cuando suben.[6][8][12]
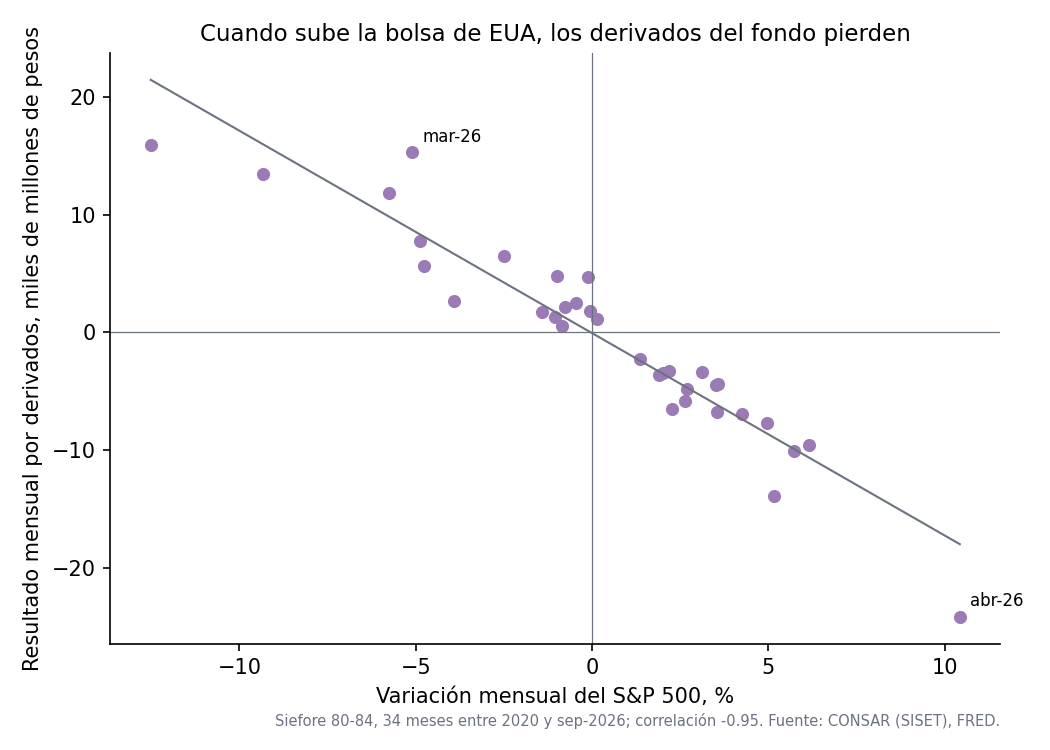
En la Siefore 80-84, abril de 2026 lo dice todo: el S&P subió 10.4% y el fondo perdió 24 mil millones con derivados. En marzo, el índice cayó 5.1% y el fondo ganó 15 mil millones.[6][8] La pérdida que crece cuando sube la bolsa es la firma de una venta: estos fondos se comportan como si tuvieran vendidos futuros de índices accionarios.
Tres cuartas partes cubiertas
La lectura más razonable es que es una cobertura. Los fondos compran acciones extranjeras y, al mismo tiempo, venden futuros para que una caída no les pegue entera. Desde 2020, la CONSAR pide que con los derivados «se debe buscar principalmente la cobertura de riesgos».[9]
Lo llamativo es el tamaño, y se puede medir. Sin contar los derivados, el resultado de la Siefore 80-84 se mueve con el S&P como el de un fondo que tuviera entre 17% y 19% de su activo en esa bolsa, cerca del 16% que reporta en acciones extranjeras.[6][7][8] Con los derivados, la sensibilidad cae a 4% o 5%, una cuarta parte, y el resultado total del fondo casi no tiene relación con el S&P: la correlación es de apenas 0.06 a 0.11.[6][8]
Puede ser prudencia, pero si es permanente choca con el propósito de los fondos generacionales. Existen para que quien tiene 25 o 30 años por delante cargue más bolsa, porque tiene tiempo de esperar las caídas. En la Siefore 80-84, la cobertura le quita en los hechos la mayor parte de esa bolsa, aunque el reporte diga 16%. En un año en que el S&P subió 11.8% hasta septiembre, esa cobertura no se pagó con una prima: se pagó con la ganancia que no llegó.[8] Los tres fondos probados juntan más de la mitad de los 110 mil millones; el patrón por edad sugiere lo mismo en el resto, aunque no todos cubren igual: el fondo de los que se retiran y el 60-64 tienen la misma bolsa extranjera y resultados distintos. Con los datos públicos no se puede saber si es una decisión de largo plazo o una apuesta a que la bolsa iba a caer.
Tampoco se puede ver el contrato exacto. La CONSAR publica cuánto gana o pierde cada fondo con derivados, pero no con qué instrumentos. Que sean futuros sobre índices es una inferencia por la forma de los datos.
El riesgo que sí está a la vista
Nada de esto vuelve inmune al fondo de los que se retiran. Su riesgo no está en derivados, está en su composición: 56.5% de su activo está en Udibonos y el plazo promedio de lo que tiene es de unos nueve años.[7] Cuando suben las tasas reales mexicanas, pierde valor. Es el riesgo de cualquier fondo de bonos largos, y se publica cada mes.
La caja de herramientas es la misma de los dos lados. Los prospectos de las Afores, que publica la CONSAR, autorizan derivados de tasas, de bolsa y de divisas, swaps incluidos.[10] Lo que separa a México de Chile no es una prohibición, sino lo que cada quien hizo con el permiso.
La CONSAR ya publica cuánto pierde cada fondo con derivados; falta que diga contra qué.
Cómo se midió esto
Toda cifra publicada se cita tal cual; las diferencias mensuales, proporciones, correlaciones y la exposición implícita son cálculo propio con el Sistema de Información Estadística de CONSAR (SISET), en miles de pesos, sobre las diez Siefores básicas generacionales vigentes. La Siefore 55-59 se extinguió en la migración del 26 de agosto de 2024 y no entra.[11] El resultado mensual con derivados es la diferencia del acumulado del año («resultado por intermediación con instrumentos financieros derivados») e incluye los futuros en bolsa, que no dejan saldo en la valuación de los contratos privados. Las correlaciones usan los 34 meses entre 2020 y septiembre de 2026 en que hay dato del mes y del anterior; quitando los dos meses de mayor movimiento del S&P casi no cambian (−0.92 a −0.94), y con el índice medido en pesos bajan a −0.64, lo esperable si los contratos cubren el precio en dólares y dejan abierto el tipo de cambio. En una regresión con el S&P, las tasas a 10 años de México y de Estados Unidos y el tipo de cambio (22 meses con dato de las cuatro), la tasa mexicana tiene signo negativo pero no es significativa en ninguno de los tres fondos (t de −1.1 a −1.3); con tan pocos meses, eso acota su tamaño, no prueba que sea cero. La serie mensual de la OCDE no es de cierre de mes, a diferencia de las demás. La sensibilidad de la Siefore 80-84 compara la variación mensual de su utilidad integral del ejercicio (que incluye la valuación de sus inversiones) con la de su resultado con derivados, ambas contra el S&P, en los 34 meses y en los últimos 24; se expresa como proporción del activo de septiembre de 2026, el más alto del periodo, lo que subestima ambos porcentajes pero no la proporción entre ellos. No toda la renta variable extranjera es de Estados Unidos. La pérdida chilena del año es el cambio en el valor de mercado de sus derivados de tasas extranjeras entre febrero y septiembre, dividido entre el valor de los fondos en septiembre. Los permisos de los prospectos se verificaron en los de dos administradoras. La gráfica de contratos privados compara un fondo mexicano con todo el sistema chileno; si se usaran solo los fondos D y E chilenos, la distancia probablemente sería mayor. Los futuros de bolsa dejan abierto el tipo de cambio; una cobertura cambiaria, si existe, estaría en los contratos privados. SISET publica el saldo de esos contratos, no cuánto de su cambio mensual es valuación y cuánto liquidación.
Referencias
- Superintendencia de Pensiones de Chile, Fondos de pensiones cierran septiembre de 2026 en rojo, 5 de octubre de 2026.
- Reserva Federal de San Luis, FRED: tasa del bono del Tesoro a 10 años, cierre de mes.
- Bloomberg, reproducido por Diario Financiero, Las AFP alertaron al regulador sobre riesgos de los swaps antes de las millonarias pérdidas del fondo E, octubre de 2026.
- Diario Usach, Tras el desplome del Fondo E: economistas explican qué son los swaps, octubre de 2026.
- Alexis Hernán Mamani Carlo y Sagrario Garay Villegas, «Las implicancias de los actuales sistemas previsionales basados en cuentas de capitalización individual, análisis del caso chileno», Estudios Sociales, 2010, nota 1.
- CONSAR, Sistema de Información Estadística (SISET), balance y estado de resultados de las Siefores básicas generacionales, consultado el 22 de octubre de 2026.
- CONSAR, SISET, composición de las inversiones de las Siefores generacionales, cierre de septiembre de 2026.
- Reserva Federal de San Luis, FRED: índice S&P 500, cierre de mes.
- CONSAR, La CONSAR refuerza la gobernanza de las inversiones en instrumentos estructurados y derivados, Boletín 16/2020.
- CONSAR, Servicios de Innovación Financiera: derivados y prospectos de información de las Siefores.
- CONSAR, Se llevó a cabo la migración quinquenal de Siefores generacionales, 17 de septiembre de 2024.
- OCDE, vía FRED, tasa de interés de largo plazo de México, mensual; en 2026 coincide con el rendimiento en subasta del bono a tasa fija a 10 años del Banco de México.
- Reserva Federal de San Luis, FRED: tipo de cambio peso-dólar, cierre de mes.